Fast Budget - Expense Manager
AppFer SRLTalousVahvistettu
- 43.52K Arvostelut
- 4,7
- Lataukset
- 5 000 000+
- Hinta
- Free
Näyttökuvat
 Analysoinut Appwesome
Oletko koskaan miettinyt, mihin kaikki rahasi oikein katoavat? Minä olen, ja siksi päätin ladata Fast Budget - Expense Manager -sovelluksen nähdäkseni, voisiko se auttaa minua pitämään paremmin kirjaa menoistani. Spoiler: se oli aika silmiä avaava kokemus!
Kun talousmerkintä osuu arjen keskelle
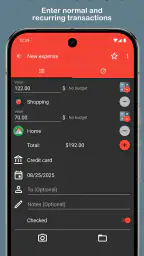
Budjetointisovelluksen hyöty ratkeaa usein siinä hetkessä, kun pitäisi kirjata ostos eikä vasta kuun lopussa, kun kuitti on jo hukassa. Minulle olennaista oli siksi se, kuinka helposti pystyin lisäämään menon tavallisen päivän lomassa. Jos merkintä jää odottamaan, pienet korttiostokset ja käteisellä maksetut kahvit katoavat helposti muistista. Säännöllinen kirjaaminen antaa näkymille mahdollisuuden kuvata omia tapoja eikä vain sitä, mitä satuin muistamaan jälkikäteen.
Verkkoyhteys liittyy kokemukseen ennen kaikkea silloin, kun sovellusta otetaan käyttöön tai sen sisältöä halutaan käsitellä eri tilanteissa. En oleta, että kaikki toiminnot toimivat ilman yhteyttä, joten en rakentaisi omaa rahankirjanpitoa sen varaan, että yhteys olisi aina käytettävissä. Käytännöllinen tapa on tehdä merkinnät silloin, kun sovellus toimii normaalisti, ja tarkistaa myöhemmin, että ne näkyvät oikeassa kokonaisuudessa. Näin satunnainen katvealue ei muutu syyksi luottaa muistiin.
Jos olen junassa tai kaupan jonossa, en halua pysähtyä miettimään monimutkaista luokittelua. Merkitsen ensin tapahtuman riittävän selkeästi ja palaan tarkentamaan sitä rauhassa, jos jokin kategoria tai budjetti vaatii harkintaa. Tämä työnjako on hyödyllinen erityisesti niille, jotka ostavat päivän mittaan monesta eri paikasta: nopea merkintä suojaa unohtamiselta, ja myöhempi tarkistus pitää kirjanpidon ymmärrettävänä.
Yhteys, synkronointi ja realistiset odotukset
Taloussovelluksessa sana ”tili” voi tarkoittaa joko sovellukseen kirjattua omaa rahatilannetta tai pankkitiliä, ja nämä ovat eri asioita. En käsittele tätä sovellusta automaattisesti pankin virallisena näkymänä. Jos haluan käyttää tietoja, jotka olen itse syöttänyt budjetointia varten, varmistan, että merkinnät ja niiden summat ovat oikein. Jos taas odotan pankkitapahtumien päivittyvän itsestään, tarkistan ennen käyttöä, tarjoaako oma käyttötapa siihen tarvittavan yhteyden ja asetuksen.
Yhteyden katkeaminen voi tuntua harmittomalta, kun tarkoitus on vain vilkaista menoja, mutta se on tärkeämpi kysymys, jos teen ratkaisuja aivan ajantasaisen saldon perusteella. Minun neuvoni on pitää sovelluksen budjettilukuja suunnittelun apuna, ei korvikkeena pankin ajantasaiselle saldolle silloin, kun maksun onnistumisella on heti merkitystä. Se on pieni mutta olennainen ero: budjetti kertoo, miten olen suunnitellut rahankäyttöni, kun taas pankin oma tieto kertoo tilin tämänhetkisestä tilanteesta.
Jos jokin merkintä ei näy odotetusti, en lisää sitä heti uudelleen. Tarkistan ensin näkymän, aikavälin ja sen, olenko mahdollisesti kirjannut menon toiseen paikkaan. Kaksoiskirjaus vääristää sekä kategorian että kokonaiskuvan, ja sen selvittäminen voi olla ärsyttävämpää kuin alkuperäinen unohtunut merkintä. Rauhallinen tarkistus ennen uuden tapahtuman lisäämistä on yksinkertainen palautumistapa, joka auttaa pitämään luvut luotettavampina.
Muita luettavia artikkeleita
Kaikki artikkelit
 LinkedIn
in ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
LinkedInin mobiilisovelluksen vahvuus ei synny uusista eleistä vaan siitä, miten ilmoitukset, taustatoiminnot ja puhelimen käyttötavat muovaavat verkostoitumista.
Lue artikkeli: LinkedInin ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
 Extreme Car Driving Simulator
 kestää trendiä vapaalla ajolla
Somen näyttävät driftit tuovat pelille uusia katseita, mutta sen todellinen vetovoima löytyy kiireettömästä ajosta, törmäilykokeiluista ja omasta rytmistä.
Lue artikkeli: Extreme Car Driving Simulator kestää trendiä vapaalla ajolla


Kenelle käsin seurattu talous sopii
Tämä lähestymistapa on parhaimmillaan ihmiselle, joka haluaa aktiivisesti huomata, mihin rahaa kuluu, ja on valmis tekemään kirjauksia itse. Se voi sopia esimerkiksi opiskelijalle, joka yrittää erottaa ruokakulut vapaa-ajan menoista, tai yksinasuvalle, joka haluaa nähdä, kuinka paljon pienet ostokset vaikuttavat kuukauden kokonaisuuteen. Kun kulut näkyvät kategorioittain ja eri aikaväleillä, keskustelu omista tavoista muuttuu konkreettisemmaksi kuin pelkkä tunne siitä, että ”rahaa meni taas paljon”.
Toisaalta jos en halua kirjata tapahtumia tai tarkastella talouttani lainkaan, sovelluksen mahdollisuudet eivät yksin ratkaise ongelmaa. Silloin automaattisesti tapahtumia kokoava pankkipalvelu voi tuntua helpommalta, jos se sopii omiin tileihin ja tietosuojatoiveisiin. Kääntöpuolena omat kirjaukset vaativat vaivannäköä, mutta samalla käyttäjä päättää itse, mitä tietoja ottaa mukaan ja miten menot luokitellaan. Valinta riippuu siitä, arvostaako enemmän automaatiota vai tietoista, itse ylläpidettyä seurantaa.
Myös pariskunnan tai yhteisen talouden kannattaa miettiä työnjakoa etukäteen. Jos molemmat kirjaavat samoja ostoksia eri tavoin, yhteinen budjetti voi alkaa näyttää epäjohdonmukaiselta. Ennen aloittamista kannattaa sopia, kuka lisää yhteiset menot, miten jaetut hankinnat luokitellaan ja kirjataanko henkilökohtaiset ostokset samaan kokonaisuuteen. Tämä ei ole sovelluksen tekninen ominaisuus vaan arkinen käytäntö, mutta juuri se ratkaisee, ovatko myöhemmät kaaviot aidosti hyödyllisiä.
Ensivaikutelmat ja käytettävyys
Käyttöönotto oli suoraviivaista. Heti kun avaat sovelluksen, sinua tervehtii selkeä ja intuitiivinen käyttöliittymä. Minusta oli erityisen kätevää, että sovellus ohjaa käyttäjänsä nopeasti alkuasennuksen läpi. Voit syöttää tulot, budjetit ja tavoitteet muutamassa minuutissa.
Sovelluksen suunnittelu on yksinkertainen mutta tyylikäs. Tämä ei ole yksi niistä sovelluksista, joka yrittää tehdä liikaa kerralla. Kaikki on juuri siellä, missä luulisitkin sen olevan, mikä tekee navigoinnista helppoa kuin mikä. Fast Budget - Expense Manager todella pitää lupauksensa "nopeudesta".
Budjetointi ja kulujen hallinta
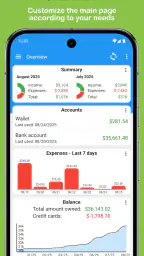
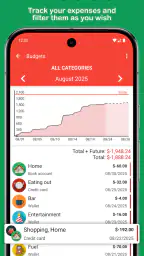
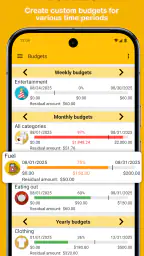
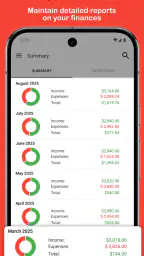
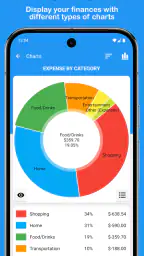
Kun sain syötettyä tuloni ja kuluni, alkoi varsinainen taika. Sovellus tarjoaa useita tapoja seurata rahojasi - viikkokohtaisia, kuukausikohtaisia ja vuosikohtaisia näkymiä. Kaavioiden avulla on helppo nähdä, minne suurin osa rahoista menee. Tämä visuaalinen elementti oli minulle henkilökohtaisesti todella hyödyllinen.
Yksi suosikkitoiminnoistani on mahdollisuus asettaa erilaisia budjetteja eri kategorioille. Halusin aina tietää, kuinka paljon käytän esimerkiksi kahviin tai ulkona syömiseen, ja nyt se on helppoa. Jopa pieniä kuluja, jotka yleensä unohtuvat, voi seurata tarkasti.
Lisäominaisuudet
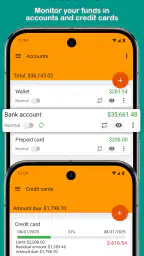
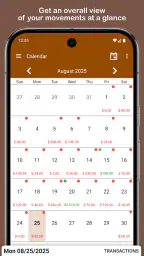
Sovelluksessa on myös monia muita käteviä ominaisuuksia. Voit esimerkiksi asettaa muistutuksia laskujen maksamiseen tai tarkistaa tilisi tilan yhdellä vilkaisulla. On myös mahdollisuus lisätä kuvia kuitteihin, joka on todella kätevää, jos haluat säästää fyysistä tilaa.
Pidin erityisesti siitä, että sovellus antaa sinun asettaa säästötavoitteita. Jos olet kaltaiseni ja haluat matkustaa enemmän, voit asettaa säästötavoitteen ja seurata edistymistäsi. Tämä antaa konkreettisen syyn säästää ja motivoi pysymään tavoitteessa.
Arjen rutiini tekee näkymistä hyödyllisiä
Yksi toimiva tapa aloittaa on valita vain muutama kategoria, joista haluan ensin saada paremman käsityksen. Jos yritän heti erotella jokaisen ostoksen liian tarkasti, kirjaamisesta voi tulla oma projektinsa ja rutiini jää helposti kesken. Esimerkiksi ruoka, liikkuminen ja vapaa-aika riittävät aluksi osoittamaan, missä kulut vaihtelevat. Kun näen, mitä todella tarvitsen, voin täydentää luokittelua omien tapojeni mukaan sen sijaan, että rakentaisin täydellisen järjestelmän ennen ensimmäistäkään merkintää.
Kuukauden lopussa tarkastelen mielelläni myös yksittäisiä tapahtumia enkä vain suurinta kategoriaa. Jos ruokamenot ovat kasvaneet, syy voi olla tavallisten ruokaostosten lisäksi useissa lounaskäynneissä tai pienissä heräteostoksissa. Kategorian summa kertoo, että muutos on tapahtunut; tapahtumien selaaminen auttaa ymmärtämään, miksi. Tämä on yksi syy, miksi oma, säännöllisesti ylläpidetty kirjanpito voi olla käyttökelpoisempi kuin pelkkä yleinen kulutusnäkymä, jossa käyttäjän omat luokittelut eivät vastaa hänen kysymyksiään.
Budjetti kannattaa asettaa realistiseksi eikä vain sellaiseksi, joka näyttää paperilla kurinalaiselta. Jos tiedän jo valmiiksi, että kuukauteen kuuluu tavallisia menoja ja satunnaisia hankintoja, liian tiukka raja tuottaa helposti jatkuvan tunteen epäonnistumisesta. Minulle toimivampi tapa on käyttää budjettia varoitusrajana ja tarkastella ylitystä uteliaasti: oliko kyse poikkeuksellisesta menosta, väärästä arviosta vai toistuvasta tavasta? Näin lukema auttaa tekemään päätöksen sen sijaan, että se olisi pelkkä moite.
Esimerkki: palkkapäivästä seuraavaan kuunvaihteeseen
Kuvittelen tavallisen tilanteen: palkka on tullut, vuokra ja laskut lähtevät, ja viikon aikana tulee muutama ruokaostos, bussimatka ja tapaaminen ystävien kanssa. Kirjaan tulon sekä olennaiset menot ja katson, paljonko suunniteltavaksi jää. Seuraavina päivinä huomaan, että yksittäinen kahvi ei muuta tilannetta juuri lainkaan, mutta useat pienet kahvilakäynnit alkavat näkyä kuukauden kokonaisuudessa. Tämä on käytännöllinen havainto, jota ei yleensä saa pelkästä kuitin katsomisesta tai pankkitilin saldon vilkaisemisesta.
Jos samalla säästän lomaa varten, erillinen tavoite tekee asiasta konkreettisemman: jokainen muu meno ei tunnu automaattisesti säästämiseltä pois, vaan voin arvioida, sopiiko se käytettävissä olevaan suunnitelmaan. Kuukauden päätteeksi vertaan toteutunutta kulutusta omaan budjettiin ja säädän seuraavan kuun odotuksia. Sovellus ei päätä puolestani, pitäisikö kahvilasta luopua tai siirtääkö matkaa, mutta se antaa pohjan valinnalle. Tällainen pieni kuukausittainen tarkistus on realistisempi rutiini kuin yritys optimoida koko talous yhdellä istumalla.
Jos käteistä kuluu paljon, kirjaukset vaativat erityistä huomiota, koska ostoksesta ei välttämättä jää myöhemmin helposti löytyvää tapahtumaa. Minun kannattaa merkitä summa saman tien tai säilyttää kuitti siihen asti, että voin tarkistaa sen. Kuitin kuva voi auttaa muistamaan, mitä ostin, mutta se ei korvaa oikean summan ja kategorian tarkistamista. Tällainen pieni tarkkuus on hyödyllinen myös silloin, kun ostos sisältää sekä henkilökohtaisia että yhteisiä tavaroita.
Kun ilmoitukset ja kuitit palvelevat rutiinia
Laskumuistutus on parhaimmillaan muistamisen tukena, ei lupauksena siitä, että lasku olisi automaattisesti maksettu. Minä tarkistan itse maksun ja sen, että muistutus liittyy oikeaan laskuun. Jos useita menoja osuu samalle viikolle, niiden kirjaaminen ja muistutusten pitäminen ajan tasalla voi auttaa hahmottamaan kassavirtaa. Samalla vanhentunut tai epäselvä merkintä voi tehdä näkymästä sekavamman, joten muistutuksia kannattaa käyttää vain niihin menoihin, joiden päivämäärät ja summat todella haluan pitää näkyvillä.
Kuitin kuva on hyödyllinen etenkin silloin, kun haluan muistaa ostoksen sisällön enkä vain summaa. Voin esimerkiksi myöhemmin tarkistaa, oliko suurempi ruokakauppameno viikko-ostoksia vai kodin tarvikkeita. Tämä tarkentaa omaa tulkintaa, mutta tuo mukanaan myös pienen kompromissin: kuitteihin liittyvä aineisto on henkilökohtaista, ja kuvien ottaminen sekä järjestäminen vaatii vaivaa. Siksi en tallentaisi kuvia automaattisesti kaikesta, vaan käyttäisin toimintoa ostoksiin, joiden yksityiskohtiin on aidosti syytä palata.
Matkalla, jossa ostan eri valuutoissa tai en tiedä heti lopullista summaa, kirjaaminen kannattaa tehdä vasta, kun tiedot ovat tarpeeksi luotettavat. Arvioitu summa voi auttaa hahmottamaan tilannetta, mutta jos unohdan korjata sen, kuukausiraportti ei enää vastaa todellisuutta. Sama periaate koskee palautuksia ja peruttuja ostoksia: tarkistan, miten ne vaikuttavat omiin kirjauksiini, jotta menon ja hyvityksen suhde ei jää vääräksi. Täsmällisyys ei vaadi täydellisyyttä joka sekunti, mutta se vaatii silloin tällöin siivousta.
Milloin valitsisin toisenlaisen työkalun
Jos ensisijainen tarpeeni on tarkistaa pankkitilin saldo ja nähdä tapahtumat heti ilman omaa kirjaamista, käytän siihen mieluummin pankin omaa sovellusta tai muuta palvelua, joka on rakennettu kyseistä yhteyttä varten. Se ei välttämättä tarjoa samanlaista käyttäjän itse rakentamaa budjettia, mutta vähentää manuaalista työtä. Jos taas haluan vain yhteisen ostoslistan tai yksinkertaisen laskun jakamisen, talouden seurantaan suunniteltu sovellus voi olla tarpeettoman laaja ratkaisu.
Taulukko voi puolestaan olla parempi vaihtoehto, jos haluan täysin itse määritellä laskelmat, nimet ja kaavat. Se sopii ihmiselle, joka nauttii tietojen järjestämisestä ja haluaa rakentaa omat raporttinsa, mutta puhelimella tapahtumien lisääminen voi olla hitaampaa. Tämän sovelluksen vahvuus on valmiimpi, arkeen suunniteltu tapa tarkastella menoja, kun taas taulukko tarjoaa enemmän vapautta ja vaatii enemmän ylläpitoa. Minä valitsisin sovelluksen, jos haluan nähdä kategorioita ja tavoitteita vaivattomammin, ja taulukon, jos tarvitsen erityisiä laskentasääntöjä.
Valinta kannattaa tehdä myös sen mukaan, millaisia tietoja haluan tallettaa. Tulojen, ostosten ja kuitin kuvien lisääminen tekee seurannasta yksityiskohtaisempaa, mutta samalla omaan käyttötapaan liittyy enemmän henkilökohtaista aineistoa. En kirjaisi sovellukseen tietoja vain siksi, että ne voisi kirjata. Aloittaisin käytännön päätöksistä: tarvitsenko tietää, paljonko käytän ulkona syömiseen, vai haluanko seurata kaikkia kotitalouden hankintoja? Rajattu tarkoitus tekee käytöstä selkeämpää ja vähentää turhaa käsityötä.
Hinta, saatavuus ja sopiva aloitus
Sovellus on ladattavissa maksutta, ja Playn kautta laskutettavat sovelluksen sisäiset ostot ovat 4,99–29,99 euroa. Käytännössä aloittaisin selvittämällä, riittääkö omaan käyttöön maksuton versio, ennen kuin sitoudun mihinkään maksulliseen vaihtoehtoon. Mietin ensin, mitä tarvitsen: muutaman kategorian seurannan, säästötavoitteen vai laajemman tavan pitää kirjaa. Maksullisuus ei itsessään tee budjetista hyödyllisempää, jos en käytä sitä säännöllisesti.
AppFer SRL:n kehittämä taloussovellus on saanut 4,7 tähden keskiarvon 129 tuhannelta arviolta, ja sillä on yli viisi miljoonaa asennusta. Nämä luvut kertovat laajasta kiinnostuksesta ja vahvasta käyttäjäpalautteesta, mutta eivät ratkaise sitä, sopiiko kirjaamistapa juuri minulle. Sovellus julkaistiin 4. lokakuuta 2014, ja nykyinen versio on 7.0.1. Se on tarkoitettu vähintään Android 8.0 -käyttöjärjestelmälle, ja sen ikäluokitus on PEGI 3. Nämä tiedot ovat hyödyllisiä, jos tarkistan laitteen yhteensopivuutta tai haluan arvioida, sopiiko sovellus koko perheen laitteelle; talousmerkinnät ovat silti henkilökohtaisia, joten käyttö kannattaa miettiä käyttäjän eikä ikäluokan perusteella.
Arvosteluja on kertynyt 44 tuhatta, mikä antaa mahdollisuuden lukea myös muiden kokemuksista. Minä en kuitenkaan tekisi päätöstä yksittäisten kommenttien perusteella, vaan testaisin ensin omaa tavallista käyttötapaa: pystynkö lisäämään ostoksen nopeasti, ymmärränkö kategorioiden näkymät ja palaanko tarkistamaan budjettia? Jos nämä vaiheet tuntuvat luontevilta, seuranta voi jäädä osaksi arkea. Jos jo alkuun tuntuu siltä, että sovellusta pitää jatkuvasti huoltaa, automaattisempi tapa tai yksinkertaisempi järjestelmä voi olla parempi.
Yksityisyys ja huolellinen käyttö
Henkilökohtaisen talouden seurannassa on järkevää suhtautua harkiten siihen, mitä tietoja syöttää ja mitä kuvia tallentaa. En lisäisi sovellukseen tarpeettomia yksityiskohtia vain siksi, että kenttä tai toiminto on käytettävissä. Kuitissa voi näkyä muutakin kuin ostoksen summa, joten valitsisin kuvan tallentamisen tilanteisiin, joissa siitä on todellista hyötyä. Yksinkertainen käytäntö on käydä silloin tällöin läpi, mitä olen kirjannut ja tarvitseeko jokin vanha tieto enää säilyttää omassa seurannassani.
Puhelimen vaihtoa tai sovelluksen uudelleenasennusta suunnitellessa en jättäisi talouskirjanpitoa sen varaan, että tiedot palautuvat itsestään. Tarkistan sovelluksen omat asetukset ja ohjeet ennen muutosta sekä säilytän tärkeät tiedot tavalla, joka sopii omaan tilanteeseeni. Tämä ei tarkoita, että jokaista pientä ostosta pitäisi arkistoida erikseen; tärkeintä on ymmärtää, mihin oma kirjanpito perustuu ja mitä haluan pystyä tarkistamaan myöhemmin.
Myös jaetulla puhelimella tai perheen yhteisessä laitteessa kannattaa miettiä, kenellä on pääsy sovelluksen sisältöön. Budjetti voi kertoa arkisista tavoista, veloista tai säästösuunnitelmista, vaikka se ei sisältäisi pankin tunnuksia. Käytän henkilökohtaisella laitteella tavanomaisia lukitustapoja ja pidän sovelluksen tiedot omassa hallinnassani. Näin talouden seurannasta saa hyötyä ilman, että unohtaa sen olevan samalla yksityistä tietoa.
Kenelle suosittelisin tätä
Suosittelisin sovellusta ystävälle, joka haluaa nähdä omat kulut kategorioittain ja on valmis käyttämään hetken merkintöjen tekemiseen. Se on erityisen järkevä vaihtoehto, jos budjetointi tuntuu aiemmin abstraktilta: viikko-, kuukausi- ja vuosinäkymät sekä tavoitteet auttavat muuttamaan yleisen huolen konkreettisiksi kysymyksiksi. Mihin rahaa menee tavallisena viikkona? Onko ulkona syöminen suurempi meno kuin kuvittelin? Paljonko voin siirtää säästötavoitetta kohti ilman, että arjen menot jäävät huomiotta?
En suosittelisi sitä ensisijaiseksi työkaluksi ihmiselle, joka odottaa täydellisen automaattista taloudenhallintaa tai tarvitsee aina reaaliaikaisen pankkisaldon. Se ei myöskään sovi kovin hyvin sille, joka ei aio ylläpitää omia merkintöjään: vanhentunut kirjanpito voi näyttää siistiltä mutta johtaa huonoihin päätelmiin. Jos taas nautin tietojen kirjaamisesta ja haluan ymmärtää omia valintojani, pieni säännöllinen vaiva voi olla hyödyllinen hinta selkeämmästä kokonaiskuvasta.
Minun käytännön aloitusohjeeni on pitää ensimmäinen kokeilu rajattuna. Lisään tulon, muutaman tärkeän budjetin ja menot, joiden seuraamisesta oikeasti on hyötyä. Sen jälkeen tarkistan näkymän viikon tai kuukauden päätteeksi ja kysyn, muuttuiko jokin päätös sen ansiosta. Jos ei, muutan tapaa kirjata tai valitsen vähemmän kategorioita. Sovelluksen arvo ei ole siinä, kuinka paljon tietoa saan talteen, vaan siinä, tekeekö se rahankäytöstäni ymmärrettävämpää.
Yhteyskokemus ratkaisee käyttötavan, ei koko hyötyä
Minulle yhteyteen liittyvä tärkein opetus on pitää eri työkalujen roolit erillään. Budjetointiin kirjattu tieto auttaa suunnittelemaan ja tarkastelemaan tapoja, mutta maksun tarkistamiseen tai tilin ajantasaisen tilanteen varmistamiseen käytän sitä lähdettä, jonka tieto on siihen tarkoitettu. Kun verkkoyhteys toimii, voin keskittyä kirjaamiseen ja tarkasteluun; jos yhteys ei toimi, en tee siitä oletusta, että jokin näkymä olisi päivittynyt tai että merkintä olisi varmasti tallentunut. Tarkistan asian ennen kuin luotan lukemaan tärkeässä päätöksessä.
En myöskään anna satunnaisen teknisen häiriön pilata koko rutiinia. Jos en pysty lisäämään menoa heti, voin merkitä sen itselleni ylös ja syöttää myöhemmin, kun pystyn tarkistamaan summan. Tämä toimii vain, jos palaan muistiinpanoon pian; muuten juuri ne ostokset, joita halusin seurata, jäävät pois. Siksi valitsen itselleni sopivan varatavan ja pidän sen mahdollisimman kevyenä. Luotettava kirjanpito syntyy käytännössä siitä, että merkinnät tulevat mukaan, ei siitä, että jokainen vaihe tehdään täydellisissä olosuhteissa.
Yhteenveto ja lopulliset ajatukset
Kaiken kaikkiaan olen todella tyytyväinen Fast Budget - Expense Manager -sovellukseen. Se ei ole vain helppokäyttöinen, vaan tarjoaa myös paljon tietoa taloudellisesta tilanteestasi. Minusta tuntuu, että olen nyt enemmän kontrollissa rahojeni suhteen, ja se on todella vapauttavaa.
Jos olet etsimässä työkalua, joka auttaa sinua hallitsemaan talouttasi ja tekemään tietoisempia päätöksiä kulutustottumuksistasi, suosittelen lämpimästi kokeilemaan tätä sovellusta. Se on kuin henkilökohtainen talousneuvoja taskussasi!
Kohokohdat
- Helppokäyttöinen käyttöliittymä
- Monipuoliset raportointityökalut
- Tuki useille valuutoille
- Integroitu laskin
- Muokattavat budjettikategoriat
Rajoitukset
- Mainoksia ilmaisversiossa
- Ei pilvitallennusta ilmaisena
- Rajoitetut ominaisuudet ilmaisversiona
- Ei saatavilla kaikilla kielillä
- Ei automaattista synkronointia
Usein kysytyt kysymykset
01Mikä on Fast Budget - Expense Managerin ensisijainen tarkoitus?
Fast Budget - Expense Manager -sovelluksen tarkoituksena on auttaa käyttäjiä hallitsemaan talouttaan tehokkaasti. Sovellus tarjoaa työkaluja kulujen ja tulojen seuraamiseen, budjettien asettamiseen ja rahankäytön analysointiin. Näin käyttäjät voivat saada paremman käsityksen taloudellisesta tilanteestaan ja tehdä viisaita päätöksiä.
02Voiko Fast Budget -sovelluksessa asettaa useampia budjetteja kerralla?
Kyllä, Fast Budget - Expense Manager mahdollistaa useiden budjettien asettamisen samanaikaisesti. Käyttäjät voivat luoda budjetteja eri kategorioille, kuten ruokakauppa, viihde tai matkustaminen, ja seurata niiden noudattamista. Tämä auttaa hallitsemaan eri kulueriä ja estämään budjetin ylittämistä.
03Onko sovellus saatavilla sekä Android- että iOS-käyttäjille?
Kyllä, Fast Budget - Expense Manager on saatavilla sekä Android- että iOS-laitteille. Käyttäjät voivat ladata sovelluksen Google Play -kaupasta tai Apple App Storesta. Tämä tekee sovelluksesta helposti saavutettavan laajalle käyttäjäkunnalle eri alustoilla.
04Onko Fast Budget -sovelluksessa tietoturva- ja yksityisyysasetuksia?
Fast Budget - Expense Manager panostaa käyttäjien tietosuojaan ja yksityisyyteen. Sovellus tarjoaa mahdollisuuden suojata tietoja salasanalla tai biometrisellä tunnistautumisella. Käyttäjät voivat olla varmoja, että heidän taloudelliset tietonsa ovat turvassa sovellusta käytettäessä.
05Tarjoaako Fast Budget -sovellus mahdollisuuksia raporttien ja kaavioiden tarkasteluun?
Kyllä, Fast Budget - Expense Manager tarjoaa laajan valikoiman raportteja ja kaavioita, jotka auttavat käyttäjiä ymmärtämään taloudellisia trendejä ja tottumuksia. Nämä visuaaliset työkalut tarjoavat selkeän kuvan menoista ja tuloista, mikä helpottaa taloudellisten päätösten tekemistä.
Fast Budget - Expense Manager muilla kielillä
